株式会社伴保険部
設備を新しくしたい、
仕入れを増やしたい、
新規事業を始めたい…
会社が次の一手を打つとき、
まとまった資金が
必要になることがあります。
銀行融資を検討する際に
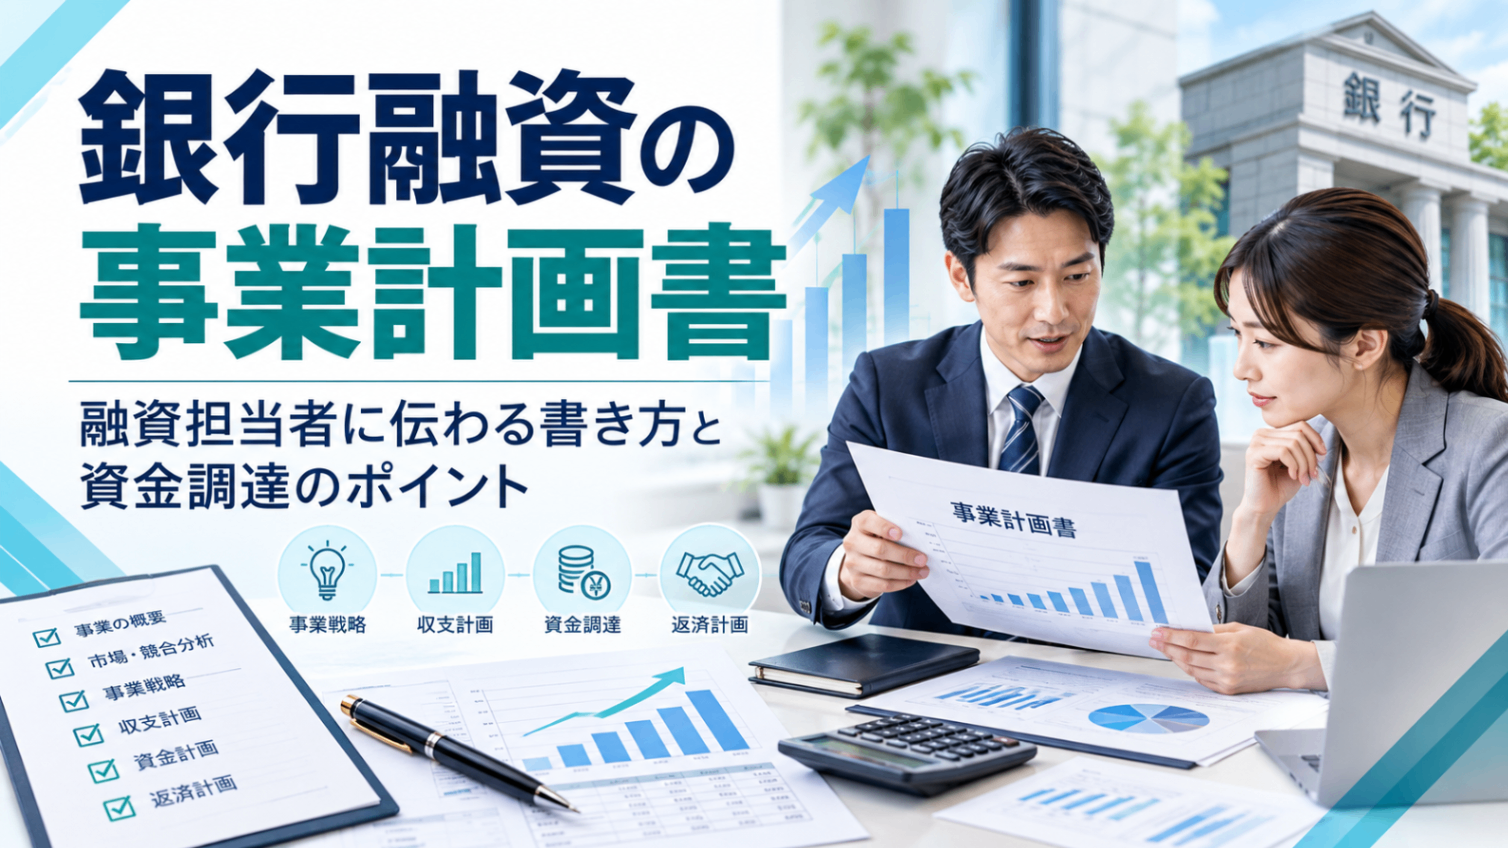
重要なのが事業計画書です。
ただ売上目標を書くのではなく、
「なぜ資金が必要で、どう利益を生み、
何を原資に返済するのか」
まで数字でつなげることで、
金融機関へ計画の中身を
具体的に伝えられます。
融資担当者は何を見るのか
銀行へ融資を申し込む際、
「3,000万円必要です」
と金額だけを伝えても、
融資を検討してもらうための
説明としては十分ではありません。
たとえば設備投資なら、
何を購入するためにいくら必要なのか。
その設備の導入によって、
生産量や受注量がどの程度増えるのか。
さらに、増えた利益から
返済できるのかまで
説明する必要があります。
🔍 お金の入口と出口をつなげる
事業計画書では、
次の項目を一つの流れとして
考えることがポイントです。
✅ 資金を何に使うのか
✅ なぜ今その投資が必要なのか
✅ 投資後に売上や利益がどう変わるのか
✅ 借入金をどのように返済するのか
資金使途と返済計画がつながっていれば、
銀行側も、融資した資金が
どのように事業へ活用され、
返済につながるのかを把握しやすくなります。
株式会社伴保険部では、
銀行融資の相談においても、
こうした金融機関側の視点を踏まえて
考えることを重視しています。
数字には根拠を持たせる
事業計画書で
「来期は売上20%増」と書くだけでは、
その数字を実現できるかどうか
判断しにくいものです。
売上計画を立てるなら、
現在の顧客数や受注件数、
客単価、商談状況、生産能力など、
売上につながる要素を
具体的な数字で示してみましょう。
たとえば
「新しい設備を入れるから売上が増える」
とするのではなく、
「1日の生産数がどの程度増え、
それを何件の受注につなげる予定なのか」
まで具体的に示すことで、
売上目標に説得力を持たせやすくなります。
📊 返済できる金額まで考える
もう一つ忘れたくないのが、
利益と現金の動きです。
売上が増えても、仕入れや人件費も増えれば、
そのすべてを返済に回せるわけではありません。
そこで、売上・経費・利益に加えて、
✅ 毎月の入金と支払い
✅ 既存借入の返済額
✅ 新規借入後の返済額
まで確認します。
事業計画書と資金繰りの
両面から確認することで、
「いくら借りたいか」から
「いくらなら無理なく返済できるか」
へ視点を変えられます。
自社の評価も確認しておく
内容を充実させた事業計画書を作るだけで、
銀行融資が決まるわけではありません。
金融機関は新しい計画だけでなく、
これまでの決算内容や
借入状況なども確認します。
つまり、将来の事業計画だけでなく、
現在の財務状況もあわせて見られます。
🏦 銀行からどう見えるか
たとえば利益を確保できているか、
借入金が過度に増えていないか、
自己資本はどの程度あるか。
こうした財務情報は、
金融機関が企業を見る際の
判断材料になります。
株式会社伴保険部では財務コンサルに加え、
銀行が企業を評価する際の考え方や、
財務面で見られやすい
ポイントについてもお伝えできます。
自社の現状を把握できれば、
融資を申し込む直前になって
数字を見直すのではなく、
決算前から意識しておきたい
財務上のポイントにも
目を向けやすくなります。
事業計画書を作成することだけを
目的にするのではなく、
「銀行へ何を伝え、
どの数字を根拠として示すか」
を考えることが資金調達の準備になります。
資金調達を考えるなら
株式会社伴保険部は、福井県を中心に、
法人経営者に向けた財務コンサルや
銀行融資に関するアドバイスを行っています。
保険代理店として
法人損保・法人生保を取り扱うだけでなく、
会社の財務状況や資金繰り、
銀行から見た企業格付けまで
踏まえて相談できることが特徴です。
「事業計画書が金融機関へ
伝わる内容になっているか確認したい」
「銀行へどのように説明すればよいか分からない」
といった場合も、
融資を申し込む前に
一度内容を見直してみましょう。
資金調達に向けて事業計画の内容を
見直したい経営者の方は、
株式会社伴保険部のセミナーや
個別相談をご活用ください!